IL CASO.
Due fratelli, poco più che trentenni, che vivono con la madre. Sul maggiore pesa un’esposizione debitoria di 557.850 euro, sul minore di 52.781: in due, oltre 610.000 euro.
Il nodo è la casa. Il fratello maggiore l’aveva acquistata dalla madre nel 2015 accollandosi il mutuo che la gravava. Su quell’immobile pendeva già un’esecuzione forzata immobiliare davanti al Tribunale di Teramo, e su quell’acquisto un creditore aveva promosso azione revocatoria ai sensi dell’art. 2901 c.c., sostenendo cioè che la compravendita fra madre e figlio avesse sottratto un bene alla garanzia dei creditori.
È lo scenario che di solito fa dire a chi ci passa che ormai non c’è più niente da fare: una casa sotto esecuzione e per di più contestata.
Per capire come ci si arriva bisogna tornare al 2015, quando l’azienda di abbigliamento della madre chiese il concordato preventivo e finì in fallimento. La famiglia non riuscì più a pagare le rate del mutuo sulla casa e ne ottenne la sospensione; finita la sospensione, la situazione non era migliorata. Fu allora che il figlio maggiore propose alla banca di comprare lui l’immobile accollandosi il mutuo. La banca accettò, ma a condizione che pagasse le rate arretrate e chiudesse le altre posizioni della famiglia e della società: 93.300 euro, dei quali riuscì a saldarne 46.700, mentre per i restanti 61.185 dovette accendere un nuovo mutuo decennale che si è sommato ai 223.063 euro ancora dovuti sul primo.
Il debito, insomma, non nasce da spese personali: nasce dal tentativo di salvare la casa dopo il fallimento dell’azienda di famiglia.
L’ITER DELLA PROCEDURA.
Assistiti dall’Avv. Berardo Di Ferdinando, i due fratelli hanno presentato domanda congiunta di liquidazione controllata ai sensi dell’art. 66 CCII: sono conviventi e i debiti hanno in parte un’origine comune.
La scelta di fondo del piano è stata quella di non nascondere l’immobile ma di metterlo dentro. Il valore di liquidazione della casa, stimato in 307.500 euro, è stato appostato nell’attivo della procedura nonostante l’esecuzione pendente e nonostante la revocatoria: perché è nella liquidazione concorsuale, e non nell’esecuzione individuale, che quel valore può essere distribuito a tutti i creditori secondo l’ordine delle prelazioni.
Il Tribunale ha determinato le somme che restano ai due fratelli per vivere — 1.020 euro al mese al maggiore, 820 al minore, tenuto conto che nel nucleo c’è anche la madre, che lavora — e ha autorizzato il fratello minore a continuare a usare la propria automobile fino all’eventuale aggiudicazione, salva l’estromissione per antieconomicità se il liquidatore la riterrà.
LA SOLUZIONE.
Il Tribunale di Teramo ha dichiarato aperte le procedure. Da quel momento nessuna azione esecutiva individuale può proseguire, e la sentenza precisa espressamente che l’eventuale ordinanza di assegnazione pronunciata nel frattempo non sarà opponibile alla procedura.
È il punto che vale la pena tenere a mente: un’esecuzione immobiliare già avviata, e persino una revocatoria pendente, non impediscono l’accesso alla liquidazione controllata. Anzi, portare tutto dentro la procedura è spesso l’unico modo per evitare che il bene venga svenduto a beneficio di un solo creditore.
Trascorsi tre anni dall’apertura, entrambi potranno chiedere l’esdebitazione.
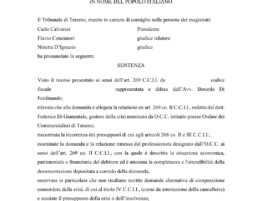
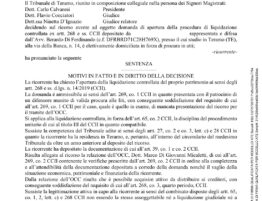
Per scaricare la sentenza di apertura della procedura di liquidazione controllata familiare, clicca qui
Domande frequenti
Due fratelli possono fare una sola liquidazione controllata?
Sì, se sono conviventi o se i debiti hanno un’origine almeno in parte comune (art. 66 CCII). Qui c’erano tutte e due le condizioni. Come funziona è spiegato nella pagina sui debiti in famiglia.
Con la casa all’asta e una revocatoria in corso si può accedere?
Sì. Il Tribunale di Teramo ha aperto la procedura nonostante l’esecuzione immobiliare pendente e l’azione revocatoria (art. 2901 c.c.): la casa è stata messa nell’attivo, perché il suo valore sia distribuito a tutti i creditori secondo le prelazioni.
Quanto resta ai fratelli per vivere?
Il giudice l’ha fissato tenendo conto del nucleo: 1.020 euro al mese al maggiore e 820 al minore, che vivono con la madre, anche lei lavoratrice (art. 268 co. 4 lett. b CCII).
Azione revocatoria: la tua situazione può avere una via d’uscita
Un’esecuzione immobiliare in corso non chiude le porte, e quando i debiti riguardano più familiari conviene spesso una procedura sola. Ogni posizione va valutata sui documenti.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 25 settembre 2026.