IL CASO.
Una donna del teramano, coniugata, oggi insegnante con uno stipendio di circa 1.600 euro al mese. Ma quello stipendio è arrivato soltanto nel 2024: prima ci sono stati anni di lavori precari, con entrate discontinue e periodi scoperti.
È una storia che nel nostro studio vediamo spessissimo, e che ha una dinamica sempre uguale. Quando il reddito è precario, la spesa che non si può rimandare la si copre con il credito. Il credito si restituisce a rate, e le rate sono fisse mentre il reddito no. Quando poi il lavoro stabile arriva, arriva insieme a un debito che nel frattempo è cresciuto da solo: nel caso della nostra assistita, 122.784 euro, a fronte di un patrimonio liquidabile di poco più di 22.000.
In mezzo, però, c’è un fatto preciso, e conviene raccontarlo perché è quello che ha rotto l’equilibrio. Nel 2018 aveva finalmente trovato un impiego stabile. Nel 2021 ha subito degli interventi al braccio che l’hanno costretta a sei mesi di assenza per malattia: superato il periodo di comporto, l’azienda l’ha licenziata. Da lì sono ricominciate le supplenze saltuarie e la NASpI, fino all’incarico annuale del 2024.
Non è un dettaglio umano: è il motivo giuridico per cui la procedura le è stata aperta. Perdere il lavoro a causa di una malattia non è colpa del debitore.
L’ITER DELLA PROCEDURA.
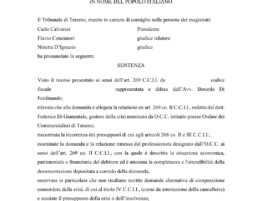
Assistita dall’Avv. Berardo Di Ferdinando, ha chiesto l’apertura della liquidazione controllata ai sensi degli artt. 268 e seguenti del Codice della crisi, allegando la relazione del gestore della crisi nominato dall’OCC.
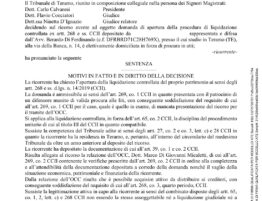
Il Tribunale di Teramo ha verificato i presupposti e ha quantificato con precisione le due grandezze che contano. Da un lato quello che la procedura potrà distribuire ai creditori: 21.844 euro, che verranno in parte dalla retribuzione — 317 euro al mese per tre anni, più tredicesima e quattordicesima — e in parte dalla vendita dell’automobile, stimata intorno agli 8.000 euro. Dall’altro quello che deve restare alla debitrice per vivere: 1.270 euro al mese, calcolati sulla quota di spese familiari che grava su di lei.
Sono stati estromessi dall’attivo i saldi dei conti correnti e postali, perché di importo talmente esiguo da servire alle spese quotidiane. Ed è stata autorizzata a continuare a usare l’automobile fino all’eventuale vendita, perché le serve per gli spostamenti della vita di tutti i giorni.
LA SOLUZIONE.
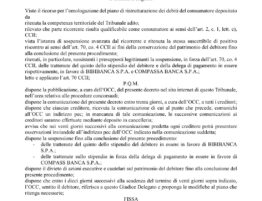
Dal giorno dell’apertura nessun creditore può iniziare o proseguire azioni esecutive o cautelari sui beni compresi nella procedura, neppure per crediti sorti durante la liquidazione.
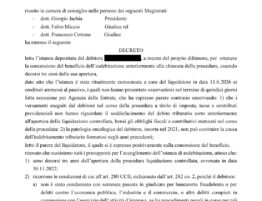
Il conto finale è presto fatto: su 122.784 euro di debiti, ai creditori andranno poco meno di 22.000 euro. La differenza — oltre centomila euro — è quello che, decorsi tre anni dall’apertura, potrà rientrare nella liberazione dai debiti con l’esdebitazione, che il Tribunale dichiara con decreto ai sensi dell’art. 282 CCII, qualunque sia la somma effettivamente ricavata.
Tre anni di versamenti misurati su quello che si può davvero dare, e poi si ricomincia. È esattamente ciò per cui la procedura è stata scritta.
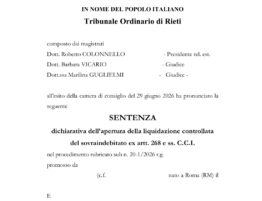
Per scaricare la sentenza di apertura della procedura di liquidazione controllata, clicca qui
Domande frequenti
Se ho perso il lavoro per una malattia, i debiti sono colpa mia?
No. Come in questo caso, perdere il lavoro a causa di una malattia non è colpa del debitore, ed è una delle ragioni per cui il Tribunale di Teramo ha aperto la procedura.
Quanto resta per vivere nella liquidazione controllata?
La parte che il giudice ritiene necessaria al mantenimento (art. 268 co. 4 lett. b CCII). Qui il Tribunale l’ha fissata in 1.270 euro al mese: ai creditori vanno 317 euro al mese per tre anni, più tredicesima e quattordicesima. Le regole generali sono nella pagina sul pignoramento dello stipendio e della pensione.
Posso continuare a usare l’auto?
In questo caso sì: il Tribunale ha autorizzato la debitrice a continuare a usarla, perché le serve per gli spostamenti di ogni giorno. Anche i saldi dei conti, di importo minimo, le sono stati lasciati.
La tua situazione può avere una via d’uscita
Se i debiti sono nati in anni di lavoro discontinuo e oggi non riesci più a stare dietro alle rate, la legge prevede una strada per uscirne. Ogni posizione va valutata sui documenti.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 25 settembre 2026.