IL CASO.
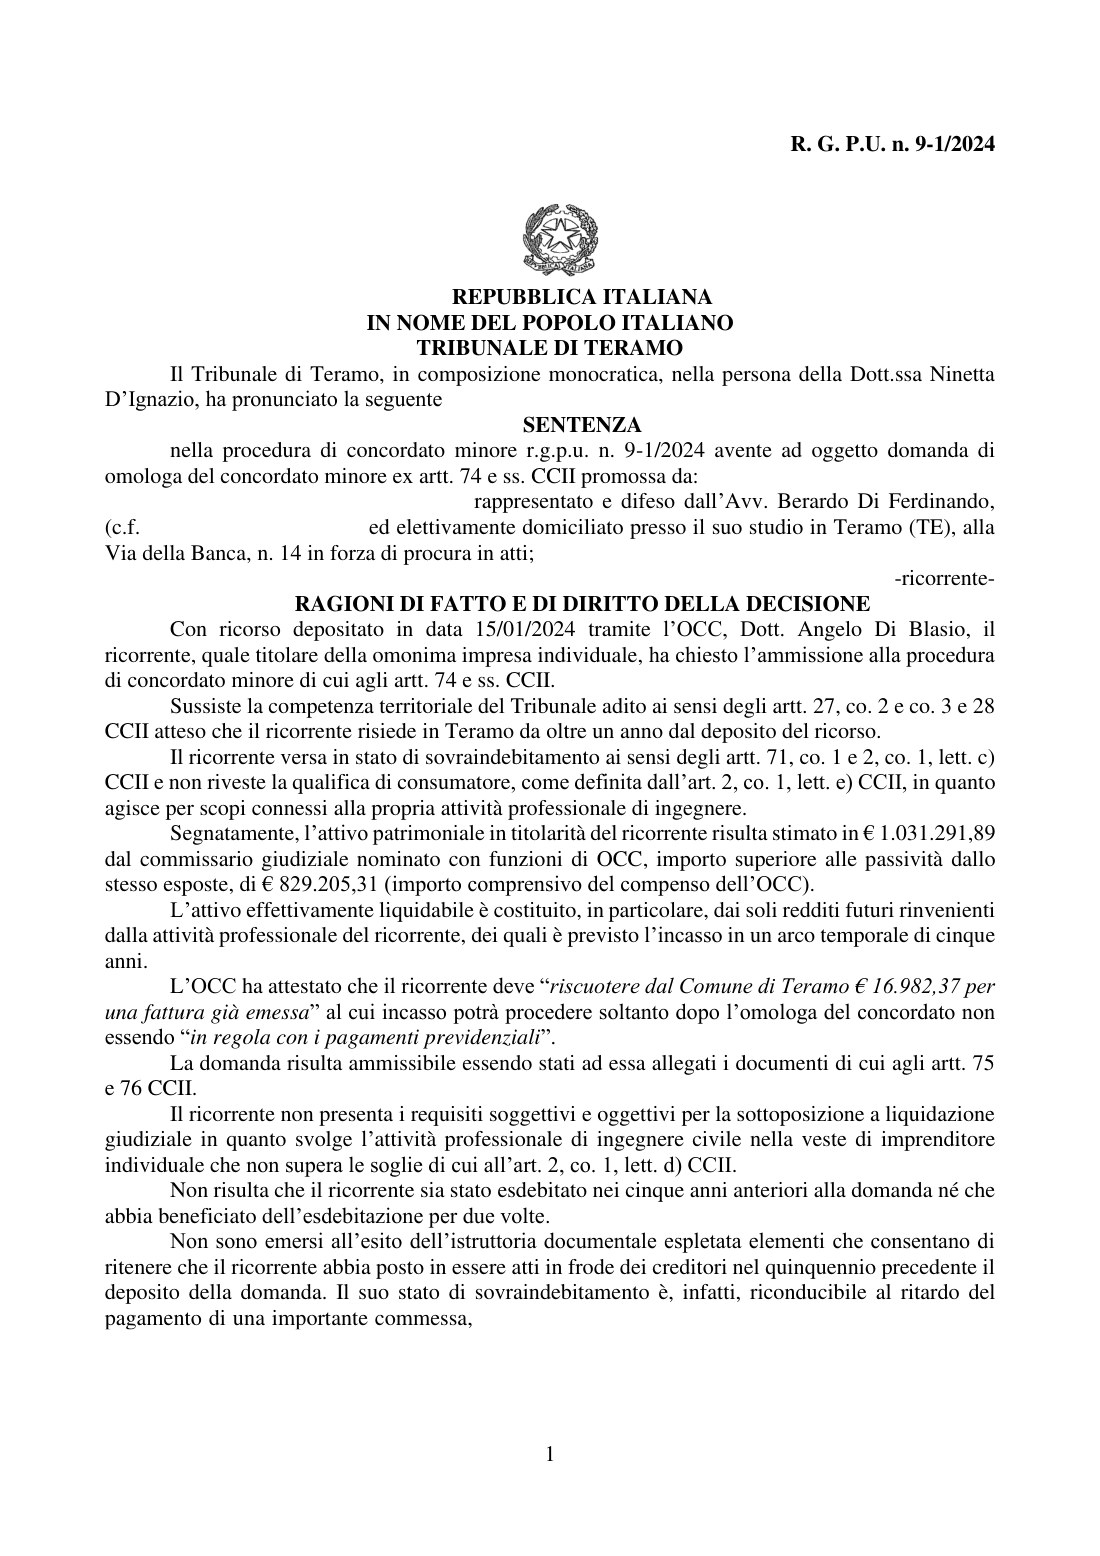
Un ingegnere civile del teramano, che lavora come imprenditore individuale nella ristrutturazione di edifici, arriva allo studio con una esposizione debitoria di oltre 829.000 euro. Non è un consumatore: i debiti nascono dalla sua attività professionale, e questo esclude in partenza le procedure riservate a chi si indebita per ragioni private.
Le cause sono due, e nessuna delle due dipende da leggerezza. Da un lato il ritardo nel pagamento di una commessa importante, che in una professione dove il compenso segue gli stati di avanzamento dei lavori basta a far saltare l’equilibrio.
Dall’altro — ed è la parte che pesa di più — la disabilità totale della figlia più piccola, riconosciuta al cento per cento. Per anni le attenzioni e le risorse della famiglia sono servite prima a cercare una diagnosi e poi a curarla, fra spese sanitarie continue e lavori di adeguamento della casa per renderla vivibile. La moglie ha dovuto rinunciare al lavoro per assisterla a tempo pieno, e con lei è venuto meno un reddito. Il nucleo è di cinque persone, con un fabbisogno di circa 2.400 euro al mese.
Nello stesso periodo la famiglia ha affrontato una seconda vicenda difficile, quella della figlia maggiore, che ha attraversato un percorso legato alla disforia di genere. Il Tribunale la elenca fra le cause del sovraindebitamento accanto alla disabilità della sorella: due situazioni che insieme hanno assorbito per anni tutte le energie e tutte le risorse della famiglia.
Il Tribunale mette queste circostanze nero su bianco fra le ragioni del sovraindebitamento, ed è il passaggio decisivo: sono la prova che quei debiti non nascono da imprudenza. Chi vive una situazione simile — una malattia o una disabilità in famiglia che assorbe reddito e tempo — deve sapere che è esattamente il caso per cui queste procedure sono state scritte.
Sul piano patrimoniale la situazione ha una particolarità: l’attivo stimato supera il passivo. Ma è un attivo che non si può trasformare in denaro senza distruggere proprio la fonte del reddito — l’abitazione, in comunione legale con la moglie, e le partecipazioni nelle società attraverso cui il professionista trova e svolge gli incarichi.
L’ITER DELLA PROCEDURA.
Assistito dall’Avv. Berardo Di Ferdinando, il nostro cliente ha chiesto l’ammissione al concordato minore previsto dagli articoli 74 e seguenti del Codice della crisi: la procedura pensata per chi, come lui, non è consumatore ma neppure raggiunge le soglie della liquidazione giudiziale.
Il conto, prima di tutto il resto, è questo: a fronte di 829.205 euro di debiti il piano ne mette a disposizione dei creditori circa 247.000. Oltre 580.000 euro vengono falcidiati, cioè non dovuti: pagati per intero soltanto i crediti prededucibili e i due garantiti sull’immobile, mentre tutti gli altri — privilegiati e chirografari — sono soddisfatti in percentuali decrescenti comprese fra il 50% e il 5%.
La proposta era costruita sulla continuità dell’attività: non vendere tutto, ma continuare a lavorare e mettere a disposizione dei creditori i redditi professionali futuri per complessivi 246.975 euro, da versare in cinque anni con rate semestrali, cadenzate così perché il reddito di un ingegnere segue l’avanzamento dei cantieri e non entra in misura costante ogni mese. Il piano prevedeva il pagamento integrale dei crediti in prededuzione, del privilegiato speciale immobiliare e della banca ipotecaria di primo grado, e la falcidia di tutti gli altri, con percentuali decrescenti fra il 50% e il 5%.
Alla votazione è andata male. Anzi, malissimo: favorevoli 1,9% dei crediti ammessi al voto. Hanno detto no l’Agenzia delle Entrate-Riscossione, con un credito di 95.812 euro pari al 65,64% del totale ammesso al voto, e la cassa di previdenza della categoria, con un credito di quasi 245.000 euro. Con quei numeri la maggioranza richiesta dall’art. 79 CCII era irraggiungibile.
LA SOLUZIONE.
Il Tribunale di Teramo ha omologato il concordato ugualmente, applicando il cram down fiscale e previdenziale dell’art. 80 comma 3, secondo periodo, CCII. La norma consente al giudice di omologare anche senza l’adesione del Fisco o degli enti previdenziali, a due condizioni: che quell’adesione sia determinante per raggiungere la maggioranza — e qui lo era — e che la proposta sia più conveniente rispetto all’alternativa della liquidazione.
Sulla convenienza il ragionamento della sentenza merita di essere letto per intero, perché smonta una per una le obiezioni dei creditori pubblici. L’immobile, stimato intorno ai 304.000 euro, all’asta si sarebbe verosimilmente venduto al secondo o terzo esperimento per 64.000-85.000 euro lordi, dai quali togliere le spese di procedura e i compensi del delegato e del CTU: una somma che non sarebbe bastata nemmeno a soddisfare per intero l’unico creditore ipotecario, lasciando a zero tutti gli altri. Per di più la casa è in comunione legale, e metà del ricavato spetterebbe comunque alla moglie. Quanto alle partecipazioni societarie, venderle avrebbe reso poco e avrebbe tolto al professionista proprio gli strumenti con cui trova e svolge il lavoro.
Ma l’argomento decisivo è un altro, ed è quello che vale la pena ricordare ogni volta che si confronta un concordato con una liquidazione: nella liquidazione controllata i redditi del debitore si acquisiscono per tre anni, perché decorso quel termine l’art. 282 CCII gli consente di chiedere l’esdebitazione. Il concordato ne metteva a disposizione cinque. Ai creditori, semplicemente, conveniva.
Il risultato è che il nostro assistito continua a lavorare, paga per cinque anni quello che può pagare, e chiude la vicenda. Senza perdere la casa e senza perdere il mestiere.
Per scaricare la sentenza di omologa del concordato minore, clicca qui
Domande frequenti
Il concordato minore si può omologare se i creditori votano contro?
Sì, in un caso preciso: se il voto che manca ed è determinante è quello del Fisco o degli enti previdenziali, e la proposta per loro è più conveniente della liquidazione, il giudice può omologare lo stesso (art. 80 co. 3 CCII). Qui i voti favorevoli erano l’1,9% e il Tribunale di Teramo ha omologato: su 829.205 euro di debiti, oltre 580.000 vengono falcidiati.
Chi può chiedere il concordato minore?
Chi non è un consumatore e non raggiunge le soglie della liquidazione giudiziale: professionisti, imprenditori minori, imprenditori agricoli (art. 74 CCII). Qui un ingegnere con debiti nati dall’attività professionale.
Perché il piano era più conveniente della liquidazione?
Perché nella liquidazione controllata i redditi si acquisiscono per tre anni, trascorsi i quali arriva l’esdebitazione (art. 282 CCII), mentre il piano ne metteva a disposizione cinque. E la casa all’asta avrebbe reso poco, per metà spettante alla moglie in comunione legale.
La tua situazione può avere una via d’uscita
Se hai debiti legati alla tua attività e temi di dover chiudere, il concordato minore permette in molti casi di continuare a lavorare pagando quello che si può. Ogni posizione va valutata sui documenti.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 25 settembre 2026.