IL CASO.
Un lavoratore dipendente del teramano si è rivolto allo studio con un problema che conosciamo bene: lo stipendio arrivava già decurtato di due quinti. Un quinto se ne andava per una cessione, l’altro per una delega di pagamento. Quello che restava non bastava a vivere, e gli altri debiti continuavano a correre.
Ricostruita all’indietro, la sua è la storia di un indebitamento che si allarga a ogni tentativo di rimetterlo in ordine. All’inizio, nel 2000, c’è un mutuo per arredare casa. Poi l’azienda gli chiede di aprire la partita IVA: due anni di incassi magri e la nascita di una figlia gli lasciano un arretrato con il Fisco. Nel 2009 rinegozia il mutuo per avere un po’ di liquidità e, a fine anno, viene licenziato per crisi aziendale: un anno e mezzo senza lavoro. Ottiene la sospensione delle rate, e una seconda sospensione perché risiede nel cratere del terremoto — ma le sospensioni non cancellano gli interessi, e la rata alla ripresa è più alta di prima.
Riassunto nel 2011, con una busta paga solida accende un prestito per chiudere i piccoli debiti e sistemare casa, e poco dopo un secondo per estinguere le carte revolving e l’arretrato fiscale. Da lì la spirale: le rate pesano, e per arrivare a fine mese torna a usare le carte, soprattutto quelle revolving che continuano a proporgli. Tenta il consolidamento due o tre volte, con banche diverse, e ogni volta salta: una perizia che non rientra nei parametri, un conto corrente giudicato troppo movimentato. Nel frattempo accende una cessione del quinto, la chiude rinegoziando il prestito precedente fino a cinquantamila euro, arriva il Covid con altre sospensioni e altri interessi, e nel 2023 si ritrova con quasi settemila euro di scoperto in banca e rate insolute. Per tappare quel buco firma anche la delega di pagamento.
Alla fine di questo percorso, fra prestiti, revolving, cessione e delega, se ne andavano ogni mese circa millecinquecento euro. La cessione del quinto e la delega sono strumenti legittimi, ma sommati fra loro producono proprio l’effetto che dovrebbero evitare: rendono impossibile stare in piedi, e chi ci finisce dentro è spesso costretto a indebitarsi ancora.
L’ITER DELLA PROCEDURA.
Con l’assistenza dell’Avv. Berardo Di Ferdinando è stato depositato il ricorso per l’omologazione di un piano di ristrutturazione dei debiti del consumatore, la procedura che il Codice della crisi riserva a chi ha contratto debiti per scopi estranei all’attività d’impresa o professionale.
Contestualmente è stata avanzata l’istanza di sospensione prevista dall’art. 70 comma 4 CCII. È una norma che vale la pena conoscere: consente al giudice, già prima di decidere sull’omologa, di fermare quello che sta erodendo il patrimonio del debitore, in modo che al momento della decisione ci sia ancora qualcosa da destinare ai creditori.
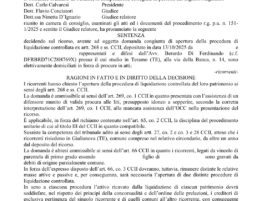
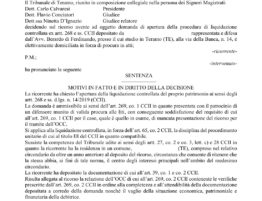
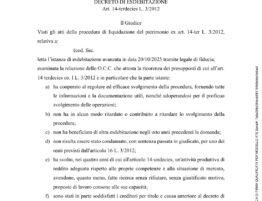
Il Giudice Designato ha ritenuto sussistenti i presupposti e ha accolto l’istanza, disponendo la sospensione delle trattenute del quinto dello stipendio e della delega di pagamento, entrambe fino alla conclusione del procedimento. Ha inoltre disposto il divieto di azioni esecutive e cautelari sul patrimonio del debitore, sempre fino alla conclusione, e ha fissato l’udienza per l’audizione degli interessati sulla domanda di omologazione.
Nel frattempo l’OCC pubblicherà il decreto sul sito del Tribunale e lo comunicherà a tutti i creditori, che avranno venti giorni per presentare le proprie osservazioni.
LA SOLUZIONE.
Il risultato immediato è che lo stipendio è tornato al nostro assistito per intero, già dal decreto e senza attendere l’esito del giudizio di omologazione. È la differenza fra una procedura che arriva troppo tardi e una che arriva in tempo.
La partita, naturalmente, non è chiusa: la ristrutturazione dei debiti del consumatore si perfeziona con l’omologazione del piano, e sarà quella a stabilire quanto il nostro assistito dovrà restituire e in quante rate. Ma il tempo che serve per arrivarci non si paga più con due quinti dello stipendio al mese.
Per scaricare il decreto di ammissibilità della procedura di ristrutturazione dei debiti del consumatore, clicca qui
Domande frequenti
La cessione del quinto si può sospendere con il sovraindebitamento?
Sì. Nella ristrutturazione dei debiti del consumatore il giudice, su istanza del debitore, con il decreto di apertura può sospendere ciò che pregiudica il piano: in questo caso ha sospeso cessione e delega fino alla conclusione del procedimento (art. 70 co. 4 CCII). Nel piano, poi, anche la cessione del quinto può essere ridotta e ristrutturata (art. 67 co. 3 CCII).
Bisogna aspettare l’omologazione per avere lo stipendio intero?
No, non sempre. In questo caso la sospensione delle trattenute è arrivata con il decreto di apertura, prima della decisione sull’omologazione.
Cosa succede dopo il decreto di apertura?
L’OCC pubblica il decreto e lo comunica ai creditori entro trenta giorni; i creditori hanno venti giorni per le osservazioni; poi il giudice decide sull’omologazione del piano (art. 70 CCII).
Delega di pagamento: la tua situazione può avere una via d’uscita
Se fra cessioni, deleghe e pignoramenti dello stipendio non ti resta abbastanza per vivere, esiste una strada per fermarli. Ogni posizione va valutata sui documenti.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 25 settembre 2026.