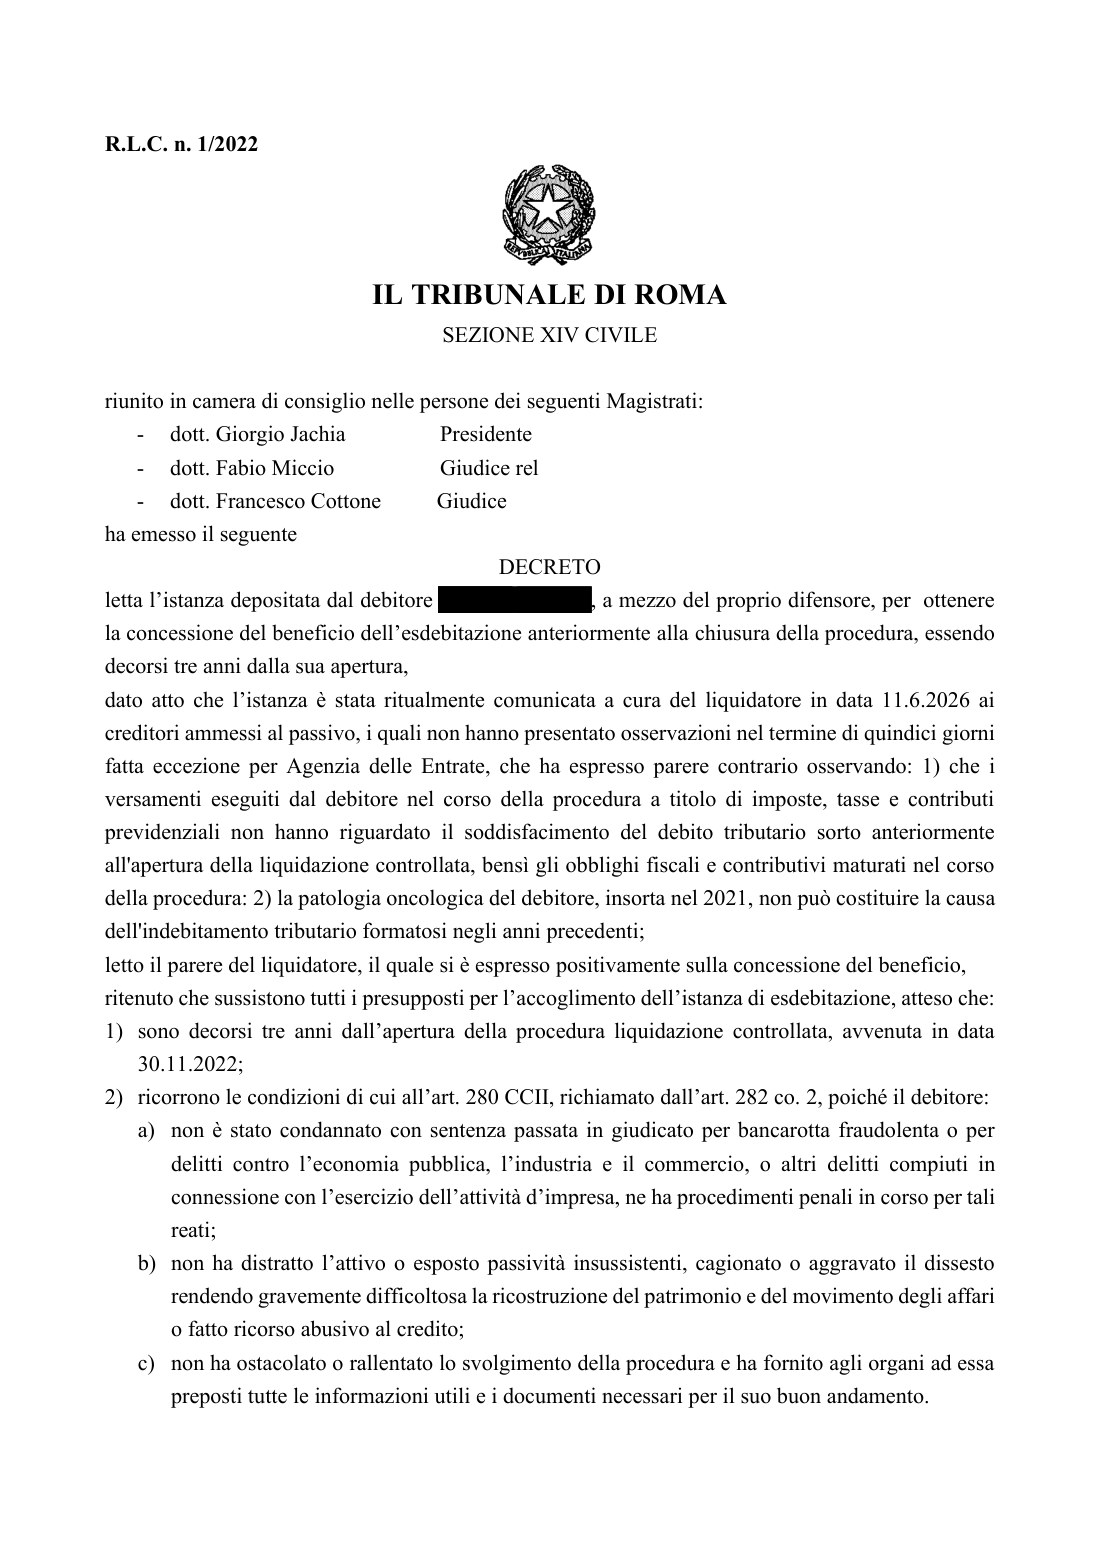
Un nostro assistito è stato liberato da tutti i suoi debiti prima ancora che la procedura fosse chiusa. Lo ha stabilito il Tribunale di Roma, Sezione XIV civile, con un decreto che vale la pena raccontare, perché tocca due nodi che nella pratica quotidiana fanno la differenza fra una liberazione ottenuta e una negata: il momento in cui si può chiedere l’esdebitazione e il peso dei debiti verso l’Erario.
Per dare la misura concreta del risultato: a fronte di un passivo accertato di 341.512,12 euro, la procedura ha recuperato e distribuito 80.809,26 euro. La differenza, oltre 260.000 euro, è la parte di debito da cui il decreto ha disposto la liberazione: quanto il nostro assistito, semplicemente, non dovrà più pagare. La parola conta: l’esdebitazione non cancella il credito, lo rende non più esigibile verso quella persona — verso eventuali coobbligati e fideiussori resta in piedi.
Non serve aspettare la fine della procedura
Nella liquidazione controllata la regola che tutti conoscono è l’esdebitazione a chiusura. Ma il Codice della crisi, all’art. 282 comma 1, consente al debitore persona fisica di chiedere la liberazione già decorsi tre anni dall’apertura della procedura, senza attendere che tutte le operazioni liquidatorie siano terminate. È l’esdebitazione anticipata, ed è esattamente ciò che abbiamo ottenuto: la procedura era stata aperta a fine 2022, i tre anni erano maturati, e il Tribunale ha dichiarato l’esdebitazione mentre la liquidazione era ancora in corso.
Il decreto chiarisce un punto che spesso genera dubbi: l’esdebitazione anticipata non chiude la procedura e non tocca né i giudizi pendenti né le operazioni ancora da compiere. Il debitore viene liberato dal vincolo dei debiti, ma la liquidazione prosegue per la sua strada. Sono due piani distinti.
L’opposizione dell’Agenzia delle Entrate
Comunicata l’istanza ai creditori ammessi, nessuno ha mosso obiezioni tranne l’Agenzia delle Entrate, che ha chiesto di negare il beneficio. Due gli argomenti: che una parte rilevante del debito era di natura fiscale e previdenziale, e che la malattia sopravvenuta al debitore non poteva giustificare un indebitamento tributario formatosi negli anni precedenti.
Il Tribunale ha disatteso l’opposizione, e il ragionamento è utile a chiunque abbia debiti prevalentemente verso Fisco ed enti previdenziali. La sola circostanza che l’esposizione debitoria sia composta in buona parte da tributi e contributi non basta a qualificare il debitore come immeritevole. Occorre dimostrare che vi sia stata una scelta deliberata di non pagare proprio e soltanto quelle voci, una condotta elusiva sistematica. Nel caso deciso, i debiti fiscali e previdenziali pesavano per due terzi e quelli finanziari per un terzo: una componente erariale importante, certo, ma non tale da far pensare a un disegno doloso di sottrarsi unicamente al pagamento delle imposte.
Il giudice ha inoltre condiviso la lettura del liquidatore, secondo cui il sovraindebitamento si era formato progressivamente per una vicenda familiare: una separazione, i conseguenti obblighi di mantenimento verso l’ex coniuge e i figli protrattisi per anni, le spese abitative e del contenzioso, il sostegno economico a un genitore fino alla sua scomparsa. Nessuna colpa grave, nessuna frode, ma il logoramento economico che tante separazioni portano con sé.
La malattia e la collaborazione con gli organi della procedura
Fra i requisiti per l’esdebitazione c’è la collaborazione del debitore con gli organi della procedura. Qui il liquidatore aveva segnalato l’unica possibile criticità: nella prima fase il debitore non era stato pienamente puntuale, aveva talvolta eseguito pagamenti in autonomia e trattenuto somme poi interamente riversate alla procedura, con qualche ritardo nella trasmissione dei documenti contabili.
Il Tribunale ha letto questi comportamenti nel loro contesto. Nel corso della procedura si era riacutizzata una patologia oncologica, con nuovi cicli di chemioterapia e ripetuti ricoveri: circostanze che spiegano, senza bisogno di indulgenza, le difficoltà nell’adempimento puntuale degli obblighi. Tutto quanto dovuto era comunque rientrato nelle casse della procedura, al punto che nulla restava da restituire. La collaborazione, valutata sostanzialmente e non in modo formalistico, è stata ritenuta sussistente.
Cosa insegna questo decreto
È una decisione che conferma alcuni principi preziosi per chi è schiacciato dai debiti. Non bisogna necessariamente attendere la fine della liquidazione per tornare liberi: bastano tre anni dall’apertura. Un’esposizione in prevalenza fiscale e previdenziale non pregiudica di per sé la liberazione, se non c’è stata elusione sistematica e dolosa. E la meritevolezza si giudica guardando alla storia concreta della persona — una separazione, una malattia, il sostegno a un familiare — non applicando meccanicamente le formule.
Restano fermi, come sempre, i limiti dell’art. 278 CCII: l’esdebitazione non tocca gli obblighi di mantenimento e alimentari, i debiti da illecito extracontrattuale e le sanzioni penali e amministrative non accessorie a debiti estinti, e opera nei confronti dei creditori estranei al concorso solo per la parte eccedente quanto attribuito ai creditori di pari grado.
Scarica il provvedimento
Come per gli altri casi risolti dallo Studio, il decreto è consultabile per esteso in versione anonimizzata, con i dati personali del nostro assistito oscurati.
→ Scarica il decreto del Tribunale di Roma (PDF anonimizzato)
Domande frequenti
Nella liquidazione controllata bisogna aspettare la chiusura per la liberazione dai debiti?
No. Decorsi tre anni dall’apertura il debitore può ottenere l’esdebitazione anche se la liquidazione è ancora in corso (art. 282 co. 1 CCII), e la liberazione non tocca i giudizi pendenti né le operazioni liquidatorie (art. 282 co. 2-bis CCII).
Se la maggior parte dei debiti è verso il Fisco posso ottenere l’esdebitazione?
Secondo questo decreto del Tribunale di Roma sì: la prevalenza di debiti fiscali e previdenziali non basta a rendere il debitore immeritevole, se non c’è stata una scelta deliberata di non pagare proprio e soltanto quelle voci.
Quali debiti restano dovuti dopo l’esdebitazione?
Gli obblighi di mantenimento e alimentari, i risarcimenti da fatto illecito extracontrattuale e le sanzioni penali e amministrative non accessorie a debiti estinti (art. 278 co. 7 CCII). Coobbligati e fideiussori restano obbligati (art. 278 co. 6 CCII).
La tua situazione può avere una via d’uscita
Ogni posizione va valutata sui documenti, ma questo decreto dimostra che anche i casi che sembrano più difficili — debiti verso il Fisco, una procedura non lineare, una malattia di mezzo — possono chiudersi con la liberazione completa dai debiti. E la malattia, quando c’è, non è un ostacolo: qui è stata la ragione per cui il Tribunale ha giudicato con indulgenza i ritardi del debitore.
Prenota una consulenza con l’Avv. Di Ferdinando →
https://calendar.google.com/calendar/appointments/schedules/AcZssZ1bmHWA2UfBOtP8QYukJimou97qIH-JZ7Lci6aEvKTcXahx2vWJtInKzN_cEhjKOZn6dIs_EB5U
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia. Studio Legale Di Ferdinando, Teramo — Pescara — Roma. Consulenze anche da remoto.