«Avvocato, i debiti li ho fatti io, nessuno mi ha obbligato. Il giudice accetterà la procedura di sovraindebitamento?». È la domanda che ci sentiamo fare più spesso al primo colloquio, e quasi sempre arriva con un po’ di vergogna. Chi si è indebitato pensa di aver sbagliato, e teme che la legge lo punisca proprio per quello.
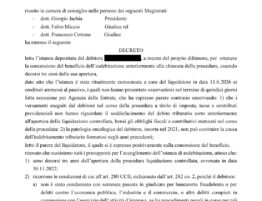
La risposta breve è che sbagliare non basta a chiudere la porta. La legge esclude chi ha provocato il proprio sovraindebitamento con colpa grave, malafede o frode, non chi ha avuto sfortuna o ha fatto scelte che col senno di poi si sono rivelate sbagliate. Ma c’è un punto da conoscere prima di presentare la domanda: di recente un giudice di merito, in una decisione segnalata dalla rivista Il Caso, ha ribadito che spetta al debitore dimostrare di non aver agito con colpa grave. Chi arriva in tribunale senza aver preparato questa prova rischia molto.
Dove la legge parla di colpa grave
Il Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019) ne parla in più punti, e non a caso. Per la ristrutturazione dei debiti del consumatore, l’art. 69 stabilisce che il consumatore non può accedere alla procedura se ha determinato la situazione di sovraindebitamento con colpa grave, malafede o frode, oppure se è già stato esdebitato nei cinque anni precedenti o per due volte.
Lo stesso criterio torna nella liquidazione controllata. Qui la colpa grave non impedisce di aprire la procedura, ma pesa sul risultato finale: secondo l’art. 282, l’esdebitazione, cioè la liberazione dai debiti rimasti non pagati, opera solo se il debitore non ha determinato il sovraindebitamento con colpa grave, malafede o frode. E torna anche nell’esdebitazione dell’incapiente, quella per chi non ha nulla da offrire ai creditori: l’art. 283 chiede al giudice di valutare la meritevolezza del debitore e di verificare la mancanza di dolo o colpa grave nella formazione dei debiti.
In pratica, per il consumatore la colpa grave è un ostacolo su tutte le strade. Non si aggira cambiando procedura: va affrontata.
Che cosa si intende per colpa grave
La legge non la definisce, e la valutazione spetta al giudice caso per caso. In linea generale, non è colpa grave indebitarsi e poi non farcela, è colpa grave indebitarsi in modo del tutto sproporzionato, quando era evidente fin dall’inizio che quei soldi non si sarebbero potuti restituire. Il caso tipico è chi accende un finanziamento dopo l’altro, senza alcuna prospettiva di reddito, per spese che niente avevano di necessario.
Dall’altra parte ci sono le storie che vediamo ogni settimana: il lavoro perso, una malattia che ferma tutto, una separazione con gli assegni di mantenimento da pagare, l’attività che non regge più, il prestito chiesto per pagare le rate di un altro prestito quando non si vedeva altra via d’uscita, la garanzia firmata per un figlio o per un fratello. In questi casi l’indebitamento ha una causa, e quella causa si può raccontare e documentare. È esattamente quello che serve.
Chi deve provare cosa
Qui sta la novità pratica. Se la prova dell’assenza di colpa grave spetta al debitore, non basta che nessuno sollevi il problema: la domanda deve già contenere tutto ciò che serve al giudice per escluderla.
La legge in parte lo prevede già. La domanda passa dall’Organismo di composizione della crisi (OCC), e l’art. 68 impone al gestore di indicare nella sua relazione le cause dell’indebitamento e la diligenza impiegata dal debitore nell’assumere le obbligazioni. È il capitolo della relazione su cui il giudice si ferma di più. Se lì c’è una storia vaga («difficoltà economiche sopravvenute»), il giudice non ha elementi. Se invece c’è una ricostruzione precisa, anno per anno, con i documenti che la sostengono, il quadro cambia.
Quali documenti? Dipende dalla storia. La lettera di licenziamento o la cessazione del contratto, i certificati medici e i periodi di malattia, la sentenza di separazione con gli obblighi di mantenimento, le dichiarazioni dei redditi che mostrano il calo, i contratti di finanziamento con le date, che fanno vedere come un debito è nato per coprire l’altro. Ogni tassello che manca è uno spazio lasciato al dubbio.
Anche la banca doveva fare la sua parte
C’è un secondo lato della questione, che spesso il debitore non conosce. Sempre l’art. 68 chiede all’OCC di indicare se chi ha concesso il finanziamento ha valutato il merito creditizio del debitore, cioè se ha controllato che quel prestito fosse sostenibile rispetto al reddito, lasciando al cliente quanto serve per vivere dignitosamente. La legge fissa anche un riferimento: una somma non inferiore all’assegno sociale, moltiplicata secondo il numero dei componenti della famiglia con la scala ISEE.
Quando un finanziamento è stato concesso a chi, numeri alla mano, non poteva restituirlo, la responsabilità non è tutta del debitore. L’art. 69 ne trae una conseguenza precisa: il creditore che ha colpevolmente determinato o aggravato l’indebitamento, o che non ha rispettato le regole sulla verifica del merito creditizio, non può opporsi all’omologazione del piano contestandone la convenienza. È un argomento che va costruito con i contratti, le buste paga dell’epoca e la Centrale dei Rischi, e che aiuta anche a leggere in modo più giusto il comportamento del debitore.
Quando conviene parlarne con un avvocato
Il momento giusto è prima di presentare la domanda, non dopo. La colpa grave non si discute in udienza improvvisando: si previene preparando bene il fascicolo, raccogliendo i documenti che spiegano come sono nati i debiti e ricostruendo i finanziamenti uno per uno. È un lavoro che richiede tempo, ed è quello che separa una domanda respinta da una procedura aperta.
Se pensi di aver fatto qualche errore, non è un buon motivo per rinunciare. Quasi tutte le persone che accedono al sovraindebitamento hanno fatto scelte che oggi non rifarebbero. Quello che conta è poter mostrare al giudice perché le hanno fatte.
Domande frequenti
Se mi sono indebitato per colpa mia posso accedere al sovraindebitamento?
Di regola sì. La legge esclude solo chi ha provocato il sovraindebitamento con colpa grave, malafede o frode (artt. 69 e 282 co. 2 CCII): aver fatto scelte sbagliate non basta a chiudere la porta.
Chi deve dimostrare che non c’è colpa grave?
Secondo l’orientamento richiamato in questo articolo, spetta al debitore. Per questo la domanda e la relazione dell’OCC devono ricostruire con i documenti come sono nati i debiti (art. 68 CCII).
Conta se la banca mi ha dato un prestito che non potevo restituire?
Sì. L’OCC deve dire se chi ha concesso il finanziamento ha valutato il merito creditizio (art. 68 co. 3 CCII), e il creditore che ha colpevolmente determinato o aggravato l’indebitamento non può contestare la convenienza del piano (art. 69 co. 2 CCII).
Hai bisogno di una consulenza? Prenota qui →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 25 settembre 2026.