IL CASO.
Perso il lavoro e pieno di debiti, un nostro assistito ha ottenuto dal Tribunale di Teramo la liberazione da circa 19.000 euro di debiti residui (art. 14-terdecies L. 3/2012), dopo aver versato 250 euro al mese per quattro anni.
La sua storia è quella di tante persone che arrivano in studio convinte di aver sbagliato tutto, e che invece hanno solo avuto sfortuna. Nel 2010 aveva un finanziamento per l’auto, rinegoziato con una finanziaria che gli aveva dato anche un po’ di liquidità. Le rate si pagavano con lo stipendio. Alla fine del 2011 il lavoro finisce: viene messo in mobilità.
Non si arrende. Nel 2012 apre una piccola attività in proprio nel settore dell’assistenza informatica, investe in lavori, materiale e attrezzatura, paga l’affitto del locale. L’attività non decolla e alla fine del 2013 la chiude: con un merito che va detto, perché salda fino all’ultimo euro i debiti dell’attività, affitto compreso. Seguono più di due anni di disoccupazione e lavori saltuari. Intanto le rate del vecchio finanziamento restano indietro, arrivano il decreto ingiuntivo, le cessioni del credito a società di recupero, le cartelle per un bollo e per un paio di multe.
Quando si rivolge a noi ha di nuovo un lavoro stabile, è sposato e ha un figlio piccolo. Ma i debiti accumulati negli anni senza stipendio, circa 29.000 euro, quasi tutti verso due società che avevano comprato i crediti della stessa finanziaria, con un solo reddito da impiegato non si potevano pagare. L’organismo di composizione della crisi, nella sua relazione, ha scritto la cosa più importante: le cause stavano nella precarietà del lavoro, non in spese irragionevoli, e il debitore aveva usato la normale diligenza.
L’ITER DELLA PROCEDURA.
Con l’assistenza dell’Avv. Berardo Di Ferdinando è stata chiesta la procedura di sovraindebitamento nella forma della liquidazione del patrimonio, prevista allora dall’art. 14-ter della legge 3/2012. Il nostro assistito non aveva immobili. Il piano ha messo a disposizione dei creditori una somma pari al valore dell’auto che usava per andare al lavoro e di quelle vendute negli anni precedenti: 250 euro al mese per 48 mesi, in tutto 12.000 euro.
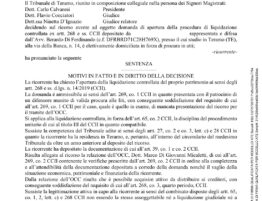
Il Tribunale di Teramo ha aperto la liquidazione con decreto del 26 luglio 2019. Gli ha lasciato 1.200 euro al mese per il mantenimento della famiglia e gli ha consentito di continuare a usare l’auto. Da quel momento i creditori non hanno più potuto agire contro di lui: niente pignoramenti, niente solleciti, una sola rata al mese verso la procedura.
Le rate sono state pagate tutte, da febbraio 2020 a gennaio 2024. Il risultato è andato oltre le previsioni: i creditori privilegiati (il bollo e le multe) sono stati pagati per intero, e i chirografari hanno ricevuto quasi il 30% di quanto chiedevano, contro il 7% circa previsto all’inizio. Nel 2025 il Tribunale ha dichiarato chiusa la procedura.
LA SOLUZIONE.
Chiusa la liquidazione restava l’ultimo passaggio, quello che conta: l’esdebitazione. Nella legge 3/2012 non arriva da sola, va chiesta, e il giudice la concede solo se ricorrono tutte le condizioni dell’art. 14-terdecies. Il liquidatore ha dato parere favorevole e ha avvisato tutti i creditori rimasti insoddisfatti. Nessuno di loro si è opposto.
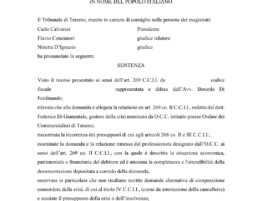
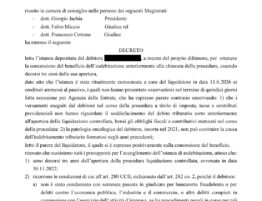
Con decreto del 3 luglio 2025 il Tribunale di Teramo ha dichiarato la liberazione dai debiti residui nei confronti di tutti i creditori concorsuali rimasti insoddisfatti o soddisfatti solo in parte. Il giudice ha dato atto che il debitore aveva cooperato alla procedura, non l’aveva ritardata, aveva continuato a lavorare, e che il suo indebitamento non nasceva da un ricorso al credito sproporzionato né da atti in frode ai creditori.
In numeri: su circa 29.000 euro di debiti, la procedura ne ha pagati circa 9.500. Dei circa 19.000 euro rimasti il nostro assistito si è liberato. Il credito non sparisce: resta, per chi ne avesse, verso eventuali coobbligati e fideiussori. Ma a lui non può più essere chiesto.
Restano fuori soltanto i debiti che la legge esclude sempre: mantenimento e alimenti, risarcimento dei danni da fatto illecito, sanzioni penali e amministrative non accessorie a debiti estinti, debiti fiscali accertati dopo l’apertura per fatti nuovi (art. 14-terdecies co. 3 L. 3/2012). Per l’elenco aggiornato al Codice della crisi abbiamo scritto una guida sui debiti esclusi dall’esdebitazione.
Per scaricare il decreto di esdebitazione, clicca qui
Domande frequenti
Chi ha perso il lavoro e ha accumulato debiti può accedere al sovraindebitamento?
Sì. La perdita del lavoro è una delle cause più comuni e la legge apre le procedure proprio a chi si è indebitato senza colpa grave. In questo caso l’organismo di composizione della crisi ha attribuito i debiti alla precarietà del lavoro, e il Tribunale di Teramo ha concesso la liberazione da circa 19.000 euro.
Si può accedere alla liquidazione senza avere una casa o altri beni?
Sì. Qui il debitore non aveva immobili: ha messo a disposizione una quota del reddito, 250 euro al mese per quattro anni, tenendo 1.200 euro al mese per la famiglia e l’auto per andare al lavoro.
Oggi come si chiama questa procedura?
Per le domande presentate dal 15 luglio 2022 è la liquidazione controllata del Codice della crisi (artt. 268 e seguenti CCII). La liberazione dai debiti arriva con la chiusura o, se prima, trascorsi tre anni dall’apertura (art. 282 co. 1 CCII). Le procedure aperte prima continuano con la legge 3/2012 (art. 390 CCII).
Chi aveva garantito per il debitore resta obbligato?
Sì. L’esdebitazione libera il debitore, non i coobbligati e i fideiussori: verso di loro il credito resta.
Perso il lavoro e pieno di debiti: la tua situazione può avere una via d’uscita
Se ti riconosci in questa storia, sappi che non sei il primo e che non è una colpa: la legge esiste proprio per chi è rimasto indietro senza averlo voluto. Guardare insieme i tuoi documenti non ti impegna a niente, e aspettare di solito non aiuta, perché i debiti intanto crescono di interessi e spese.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 14 ottobre 2026.