IL CASO.
Con la casa all’asta e debiti per oltre 400.000 euro, un nostro assistito ha ottenuto dal Tribunale di Teramo la liberazione da circa 275.000 euro di debiti residui (art. 14-terdecies L. 3/2012), al termine di una liquidazione del patrimonio.
Per più di trent’anni aveva mandato avanti un negozio, come ditta individuale. Nel 2007 aveva acceso un mutuo sulla casa di famiglia, con una rata di 2.700 euro al mese che il negozio, allora, reggeva. Poi è arrivato tutto insieme: la crisi del 2008, il terremoto del 2009 che nel suo settore ha fermato il mercato, e le vendite online, che gli hanno portato via quasi tutti i clienti. Ha chiesto alla banca di rinegoziare il mutuo. La risposta è stata no.
Nel 2014 il negozio ha chiuso. Dietro di sé ha lasciato il mutuo, i fidi di conto corrente, l’IVA e i contributi non versati, i tributi locali e due fornitori, uno dei quali ha pignorato la casa. Due aste, nel 2018, erano già andate deserte, e a ogni asta deserta il prezzo base scende: da 375.000 a 300.000 euro. In casa, oltre alla moglie e al figlio, viveva la madre anziana, malata di demenza senile, che la famiglia accudiva giorno e notte. Il reddito, dopo la chiusura, era di poche centinaia di euro al mese.
L’ITER DELLA PROCEDURA.
Il debito complessivo superava i 400.000 euro. Con l’assistenza dell’Avv. Berardo Di Ferdinando, che seguiva la famiglia già nell’esecuzione immobiliare, è stata chiesta la liquidazione del patrimonio prevista allora dall’art. 14-ter della legge 3/2012. Il Tribunale di Teramo l’ha aperta con decreto del 30 novembre 2018, e pochi giorni dopo, il 6 dicembre, l’esecuzione immobiliare è stata sospesa: da quel momento la vendita della casa non era più nelle mani di un singolo creditore, ma della procedura, nell’interesse di tutti.
La differenza si è vista subito. Il nostro assistito è stato autorizzato a restare in casa fino alla vendita. Le due auto di famiglia sono rimaste a lui e alla moglie, versandone il valore alla procedura, 2.650 euro. E il suo reddito da lavoro è rimasto fuori dalla liquidazione: nessuna quota dello stipendio è stata presa.
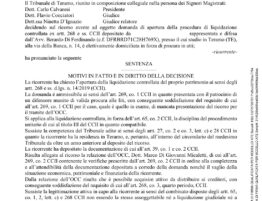
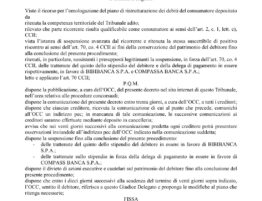
La casa è stata messa all’asta dalla liquidatrice. La prima è andata deserta; alla seconda, a dicembre 2019, l’ha comprata per 153.000 euro un familiare, con un mutuo, partecipando all’asta pubblica alle stesse condizioni di chiunque altro. La casa è rimasta in famiglia. Un altro parente ha versato alla procedura circa 8.500 euro, destinati ai creditori chirografari. Con il ricavato la banca che aveva l’ipoteca ha incassato oltre 117.000 euro; in tutto, ai creditori sono andati circa 125.800 euro. Il 22 aprile 2024 il Tribunale ha dichiarato chiusa la procedura.
LA SOLUZIONE.
Restava il passaggio decisivo, l’esdebitazione, che nella legge 3/2012 va chiesta e va meritata. L’istanza è stata depositata a marzo 2024. La liquidatrice ha attestato che il nostro assistito aveva collaborato, non aveva ritardato la procedura, aveva cercato lavoro senza rifiutare offerte adeguate, e che i suoi debiti non nascevano da un ricorso al credito sproporzionato né da atti in frode ai creditori. I creditori sono stati informati e non sono arrivate opposizioni.
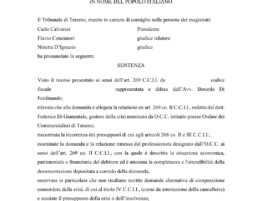
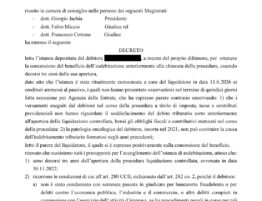
Con decreto del 3 luglio 2025 il Tribunale di Teramo ha dichiarato la liberazione dai debiti residui nei confronti di tutti i creditori concorsuali rimasti insoddisfatti o soddisfatti solo in parte. In numeri: su circa 401.000 euro di debiti ammessi ne sono stati pagati circa 126.000. Dei circa 275.000 euro rimasti, compresi i debiti verso il Fisco e il Comune e il residuo del mutuo, il nostro assistito si è liberato.
Il credito, per i creditori, non sparisce: resta verso eventuali coobbligati e fideiussori. Ma a lui non può più essere chiesto, e un anno dopo lo Studio ha chiesto all’Agente della riscossione di togliere dalla sua posizione le vecchie cartelle. Restano fuori, come sempre, i debiti che la legge esclude (art. 14-terdecies co. 3 L. 3/2012): li abbiamo spiegati nella guida sui debiti esclusi dall’esdebitazione.
Per scaricare il decreto di esdebitazione, clicca qui
Domande frequenti
Se la casa è già all’asta, si può ancora chiedere il sovraindebitamento?
Sì. Qui c’erano già state due aste deserte: aperta la liquidazione, l’esecuzione è stata sospesa dopo pochi giorni e la vendita è passata alla procedura, nell’interesse di tutti i creditori. Oggi lo stesso effetto lo produce la liquidazione controllata (art. 270 co. 5 e art. 150 CCII).
Un familiare può comprare la casa venduta nella liquidazione?
Sì, partecipando all’asta pubblica come chiunque altro. In questo caso un’offerta privata più bassa era stata respinta dal giudice; alla seconda asta il familiare l’ha comprata per 153.000 euro con un mutuo.
Nella liquidazione si perde anche lo stipendio?
No, non tutto. Il giudice lascia al debitore quanto serve al mantenimento suo e della famiglia; qui il reddito da lavoro è rimasto interamente fuori dalla procedura.
L’esdebitazione vale anche per i debiti con il Fisco?
Sì, per quelli anteriori all’apertura e già accertati: in questo caso anche IVA, contributi e tributi locali rimasti insoddisfatti. Restano fuori i debiti fiscali accertati dopo per fatti nuovi (art. 14-terdecies co. 3 lett. c L. 3/2012).
Casa all’asta e debiti: la tua situazione può avere una via d’uscita
Chi ha la casa pignorata spesso aspetta, sperando che l’asta vada deserta ancora una volta. Ma ogni asta deserta abbassa il prezzo, e con il prezzo si abbassa quello che i creditori incassano e cresce il debito che resta. Una strada quasi sempre c’è, anche quando sembra tardi: guardare insieme i documenti non impegna a niente.
Prenota una consulenza con l’Avv. Di Ferdinando →
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 14 ottobre 2026.