
Immagine generata con intelligenza artificiale
L’esdebitazione di marito e moglie nella stessa procedura è una situazione meno rara di quanto si pensi, e anche una delle più delicate, perché i due coniugi rispondono spesso degli stessi debiti ma con storie diverse. Con decreto del 9 novembre 2026 il Tribunale di Teramo ha liberato due nostri assistiti, marito e moglie, dai debiti residui di una liquidazione del patrimonio, respingendo l’opposizione di una banca. Su un’esposizione di circa 436.000 euro indicata nella domanda, ai creditori sono andati circa 124.800 euro; dal resto, oltre 300.000 euro, i due coniugi sono stati liberati.
Come si è arrivati a quei debiti
Il marito, tecnico, e la moglie, impiegata, avevano per quasi vent’anni lavorato in modo stabile presso la stessa azienda del territorio. Avevano due figli, una casa costruita con fatica e prestiti sempre onorati. Quando l’azienda ha cominciato ad andare male, nel 2004 hanno deciso di mettere a frutto la loro competenza e hanno costituito due società, una a responsabilità limitata e una in accomandita semplice, con ordini già in portafoglio. Per farle crescere hanno rinunciato agli stipendi, consumato i risparmi e firmato fideiussioni personali alle banche che finanziavano l’attività.
Poi la società si è spaccata: un socio è uscito, sono partite cause che hanno attaccato i due coniugi e che alla fine li hanno visti vincere, ma dopo anni di spese. La società a responsabilità limitata è stata messa in liquidazione nel 2008, i macchinari venduti non sono bastati a pagare i debiti, e le banche sono andate a recuperare dai garanti: decreti ingiuntivi, ipoteche sulla casa.
Intanto la vita privata ha fatto il resto. Il marito ha subito due interventi chirurgici, nel 2009 e nel 2011, con lunghe convalescenze in cui lo stipendio si è ridotto alla sola indennità di malattia. La moglie, assunta altrove, è stata licenziata nel 2012 quando l’azienda era in crisi, e non ha mai ricevuto gli stipendi arretrati né tutto il TFR; poi cassa integrazione, mobilità e licenziamento per lui. A cinquantasei anni non è riuscita a trovare altro che un lavoro part-time come assistente di persone anziane. Nel frattempo i due coniugi si prendevano cura di quattro genitori ultraottantenni, allettati e con gravi patologie, e hanno vissuto quattro lutti, con le spese funebri tutte a loro carico. Una storia di imprevisti uno dietro l’altro, non di imprudenza.
La procedura
Con l’assistenza dell’Avv. Berardo Di Ferdinando i due coniugi hanno depositato, nel 2019, una domanda di liquidazione del patrimonio ai sensi della legge 3/2012, aperta nell’ottobre 2020. Il liquidatore ha venduto la casa di famiglia, rimasta l’unico bene di valore, per circa 137.000 euro. A questo si sono aggiunti circa 14.000 euro messi a disposizione dai debitori. In tutto la procedura ha incassato circa 151.000 euro.
Un aspetto che per noi conta. I due coniugi hanno presentato una sola domanda congiunta, con i debiti di ciascuno elencati separatamente e un solo liquidatore, già nel 2019, e la procedura è stata aperta nell’ottobre 2020. La legge ha previsto espressamente le procedure familiari soltanto dopo: con l’art. 7-bis della legge 3/2012, inserito dal D.L. 137/2020 convertito dalla L. 176/2020 nel dicembre 2020, e poi con l’art. 66 del Codice della crisi, in vigore dal 2022. Lo Studio ha quindi impostato una procedura familiare prima che la legge la disciplinasse, e il Tribunale l’ha seguita fino all’esdebitazione di entrambi.
Tolte le spese e i compensi, circa 26.400 euro, il resto è stato distribuito: in parte ai creditori ipotecari sulle due metà della casa, con un riparto parziale e uno finale, e in parte, per la massa mobiliare, al creditore privilegiato dell’agente della riscossione e poi ai chirografari. La relazione finale del liquidatore, depositata a maggio 2026, ha attestato che i pagamenti sono avvenuti in modo conforme allo stato passivo, che non c’erano altri beni né sopravvenienze, e che i debitori erano sempre stati collaborativi col Tribunale fin dall’inizio della procedura.
L’opposizione della banca
Alla richiesta di esdebitazione, presentata il 18 maggio 2026 da entrambi i coniugi, si è opposta una banca che aveva concesso un finanziamento con cessione del quinto dello stipendio del marito. Il Tribunale ha respinto tutte le argomentazioni della banca.
In primo luogo, la banca sosteneva che il debito fosse sproporzionato. Il giudice ha ricordato che nel provvedimento di apertura la storia dell’indebitamento era stata ricostruita con precisione: nasceva dall’iniziativa imprenditoriale avviata dai coniugi senza il successo sperato, e i finanziamenti erano stati presumibilmente contratti per sostenere quell’attività. La sproporzione lamentata non era sostenuta da alcuna considerazione di tipo economico-finanziario.
In secondo, la banca contestava l’interruzione del pignoramento dello stipendio presso il datore di lavoro, avvenuta con l’apertura della procedura. Il Tribunale ha risposto che le ragioni di quell’interruzione erano spiegate in modo completo nel provvedimento di apertura, e che le sue valutazioni risultavano pienamente conformi ai principi poi enunciati dalla Corte costituzionale con la sentenza n. 65 del 2022.
In terzo, la banca si era già parzialmente soddisfatta fuori dalla procedura, con le trattenute periodiche sullo stipendio dal maggio 2017, data dell’assegnazione, fino all’apertura della procedura.
Infine, il Tribunale ha evidenziato che entrambe le società erano state amministrate dalla moglie, mentre l’opposizione riguardava soltanto il marito, che era semplicemente socio.
Il decreto
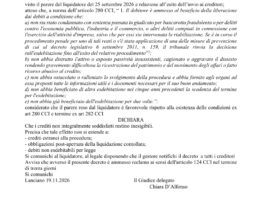
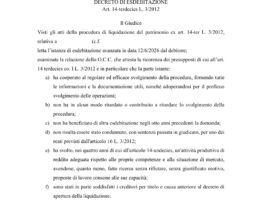
Il Tribunale ha accertato i requisiti dell’art. 14-terdecies, comma 1, legge 3/2012: collaborazione, assenza di ritardi, nessuna esdebitazione nei precedenti otto anni, nessuna condanna per i reati previsti, attività produttiva di reddito adeguata e soddisfacimento almeno parziale dei creditori. Ha poi osservato, ai fini del comma 2, che il sovraindebitamento non era dovuto a un ricorso al credito sproporzionato e che non c’erano stati atti in frode. E ha dichiarato la liberazione di entrambi i coniugi dai debiti residui verso i creditori concorsuali rimasti insoddisfatti o soddisfatti solo in parte.
La parola esatta conta: l’esdebitazione non estingue i crediti, che restano opponibili a eventuali coobbligati e fideiussori diversi dai due coniugi. Restano fuori anche i debiti da mantenimento e alimenti, da illecito extracontrattuale, le sanzioni penali e amministrative non accessorie e i debiti fiscali accertati dopo l’apertura per fatti sopravvenuti. Nel nostro caso, non c’erano debiti di questo tipo.
Per scaricare il decreto di esdebitazione, clicca qui
Domande che ci fanno più spesso
Marito e moglie possono fare una procedura unica?
Sì, la domanda può essere presentata congiuntamente, e anche l’istanza di esdebitazione: oggi lo prevede espressamente l’art. 66 del Codice della crisi, e noi lo avevamo già fatto nel 2019, prima che la legge disciplinasse le procedure familiari. Il giudice però valuta la posizione di ciascuno dei due: in questo caso ha tenuto conto del fatto che la moglie amministrava le società e il marito era solo socio.
Se una banca si oppone, l’esdebitazione è a rischio?
Non automaticamente. Il giudice valuta le ragioni dell’opposizione: qui sono state respinte perché la storia dell’indebitamento era documentata e non c’erano atti in frode (art. 14-terdecies, comma 2, L. 3/2012).
Chi ha una cessione del quinto può accedere alla procedura?
Sì. In questo caso l’apertura della liquidazione ha interrotto l’efficacia del pignoramento dello stipendio, e il Tribunale ha ritenuto quella valutazione conforme ai principi della Corte costituzionale (sentenza 65/2022). Ogni caso va guardato sui suoi atti.
Se anche tu sei in una situazione simile
Chi ha messo in piedi un’attività e l’ha vista andare male, magari con fideiussioni firmate per sostenerla, spesso si porta dietro il peso per anni, convinto che non ci sia nulla da fare. Per una famiglia come questa la strada c’era, e ci è voluto del tempo per percorrerla tutta. Aspettare non conviene, perché gli interessi corrono e le azioni dei creditori si moltiplicano. Nel primo colloquio guardiamo insieme i documenti e ti diciamo con chiarezza quale strada si può percorrere. Guardare non impegna a nulla.
Se vuoi farti un’idea di come funzionano le procedure, leggi la pagina sulle procedure di composizione della crisi da sovraindebitamento e il racconto di un caso in cui un debitore si è liberato dai debiti dopo un fallimento.
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 18 novembre 2026.