
Immagine generata con intelligenza artificiale
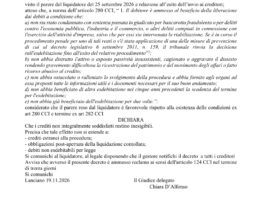
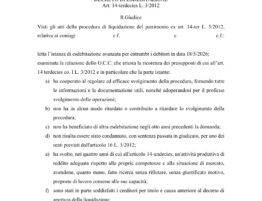
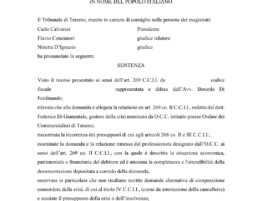
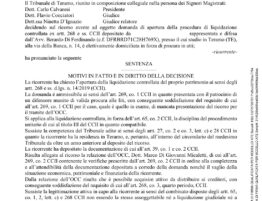
La liberazione dai debiti dopo la liquidazione del patrimonio è l’ultimo passaggio di una procedura lunga, e di solito è quello che il debitore teme di più, perché dopo anni di versamenti non è affatto scontato. Con decreto del 9 novembre 2026 il Tribunale di Teramo ha dichiarato l’esdebitazione di un nostro assistito: su circa 78.500 euro di crediti ammessi, i creditori ne hanno ricevuti circa 21.600, e dal resto, circa 56.900 euro, il debitore è stato liberato.
Come si è arrivati a quei debiti
Il racconto parte da lontano, e ha un’aria familiare. Una persona con uno stipendio di poco meno di 1.500 euro al mese compra a rate un’auto per andare al lavoro. L’auto si rivela difettosa, poi viene rubata quando non è ancora pagata del tutto, ed è costretto a comprarne un’altra.
Nel 2011 la soluzione sembra contrarre un unico prestito personale (di consolidamento), con la garanzia dei genitori, per chiudere le esposizioni precedenti. Ma la rata nuova, da sola, pesa più della metà dello stipendio. Negli anni si succedono altri eventi che incidono sulle finanze del debitore: un altro incidente d’auto, un matrimonio, le spese per avere un figlio con la procreazione assistita, e per farvi fronte accende un finanziamento con cessione del quinto dello stipendio e altri prestiti al consumo. Dal 2014 al 2018 il nostro assistito ha sostenuto pagamenti per circa 2.200 euro al mese a fronte di un netto di circa 1.470. Nessun lusso e nessun azzardo: soltanto una spirale, in cui ogni prestito serviva a pagare quello precedente, da cui tuttavia, una volta entrati, si riesce difficilmente ad uscire.
La procedura
Con l’assistenza dell’Avv. Berardo Di Ferdinando è stata chiesta la nomina dell’organismo di composizione della crisi e poi depositata la domanda di liquidazione del patrimonio ai sensi dell’art. 14-ter della legge 3/2012. La procedura è stata aperta nel 2020 e, trattandosi di una domanda presentata prima del Codice della crisi, è rimasta regolata dalla legge 3/2012 (art. 390 CCII).
Il nostro assistito non aveva immobili né altri beni da vendere. Quello che la procedura ha potuto distribuire ai creditori sono stati i suoi versamenti periodici, circa 26.000 euro in tutto, messi da parte nei quattro anni sul conto corrente della procedura di liquidazione. Tolte le spese e il compenso del liquidatore, restavano da ripartire circa 22.600 euro. Il piano di riparto finale, depositato a marzo 2026, ha assegnato ai creditori chirografari, cioè banche e finanziarie, il 27,54% dei loro crediti, addirittura di più delle stime iniziali del 22-23%.
Il decreto
Chiusa la liquidazione, il debitore ha presentato l’istanza di esdebitazione, il 12 giugno 2026. Il liquidatore, che svolgeva anche la funzione di organismo di composizione della crisi, ha trasmesso la sua relazione favorevole ai creditori rimasti insoddisfatti: nessuno di loro ha proposto opposizione.
Il Tribunale di Teramo, con decreto del 9 novembre 2026, ha verificato i requisiti dell’art. 14-terdecies, comma 1, della legge 3/2012: la collaborazione con la procedura, l’assenza di ritardi, il fatto di non aver avuto un’altra esdebitazione negli otto anni precedenti, l’assenza di condanne per i reati previsti, l’attività produttiva di reddito svolta nei quattro anni e il pagamento almeno parziale dei creditori. Ha poi osservato, ai sensi del comma 2, che il sovraindebitamento non era dovuto a un ricorso al credito sproporzionato rispetto alle capacità patrimoniali e che non c’erano stati atti in frode ai creditori. Ha quindi dichiarato la liberazione del debitore dai debiti residui verso i creditori concorsuali rimasti insoddisfatti o soddisfatti solo in parte.
In concreto: circa 78.500 euro di crediti, circa 21.600 pagati, circa 56.900 da cui il nostro assistito si è liberato. La parola esatta conta: l’esdebitazione non estingue il credito, che resta opponibile a eventuali coobbligati e fideiussori. In questo caso i garanti di un prestito erano stati i genitori: è un punto da guardare con attenzione, caso per caso, prima di avviare qualsiasi procedura.
Restano fuori, come dice il decreto richiamando il comma 3 dello stesso articolo, i debiti per obblighi di mantenimento e alimentari, quelli da risarcimento del danno da fatto illecito extracontrattuale, le sanzioni penali e amministrative di carattere pecuniario non accessorie a debiti estinti e i debiti fiscali accertati dopo l’apertura per fatti sopravvenuti, debiti tuttavia non presenti nel nostro caso.
Per scaricare il decreto di esdebitazione, clicca qui
Domande che ci fanno più spesso
Si può ottenere l’esdebitazione senza avere beni da liquidare?
Sì. In questo caso la procedura è vissuta dei versamenti periodici del debitore, e la legge chiede che i creditori siano soddisfatti almeno in parte (art. 14-terdecies, comma 1, lett. f, L. 3/2012).
Una cessione del quinto e molti prestiti al consumo sono un ostacolo?
Non di per sé. Il giudice guarda se il credito è stato chiesto in misura sproporzionata rispetto alle capacità patrimoniali, e se dietro c’è una storia di spese ordinarie e familiari, come qui, la risposta è di regola favorevole.
Quanto tempo ci vuole?
In questo caso dalla domanda al decreto sono passati diversi anni, perché la procedura è rimasta aperta finché ha avuto senso raccogliere i versamenti. Le procedure nuove, sotto il Codice della crisi, hanno tempi e regole diverse: vanno viste sulla propria situazione.
Se anche tu ti senti in una spirale
Chi si indebita per pagare i debiti non lo fa per superficialità: lo fa perché non vede altra strada. La legge sul sovraindebitamento esiste apposta per questo, e non è una vergogna usarla. Aspettare non conviene, perché gli interessi corrono e le rate continuano ad assorbire lo stipendio. Nel primo colloquio guardiamo insieme contratti e Centrale dei Rischi e ti diciamo con chiarezza quale strada si può percorrere. Guardare non impegna a nulla.
Se vuoi farti un’idea di come funzionano le procedure, leggi la pagina sulle procedure di composizione della crisi da sovraindebitamento e il racconto di un altro caso chiuso a Teramo con l’esdebitazione dopo una liquidazione del patrimonio.
Avv. Berardo Di Ferdinando — dal 2016 si occupa in via prevalente di sovraindebitamento e crisi d’impresa. Master universitario di II livello in gestione della crisi d’impresa e da sovraindebitamento; iscritto agli elenchi dei gestori della crisi presso il Ministero della Giustizia.
Ultimo aggiornamento: 18 novembre 2026.